Un casino Paysafecard, c’est un site de jeu qui accepte un bout de papier acheté en cash au tabac du coin. Paysafecard tient dans un code PIN de 16 chiffres : vous payez l’agent en espèces, il imprime le ticket, et au moment de déposer vous recopiez ce code au checkout — pas de carte bancaire, pas de compte à ouvrir, pas de RIB. Derrière ce ticket sans visage, il y a pourtant un poids lourd : l’éditeur Paysafe Group est coté au NYSE (PSFE), né à Vienne en 2000, présent dans une cinquantaine de pays via près de 600 000 points de vente. En France, les coupures sont fixes — 10, 25, 50 ou 100 € — plus une version Flex à montant libre de 10 à 150 €.
Derrière ce ticket « anonyme », trois vérités que les comparatifs oublient de vous dire :
- L’anonymat plafonne à 50 €. Au-delà, il faut s’identifier comme partout ailleurs.
- Un solde oublié fond de 3 €/mois. Le coupon ne meurt pas d’une date, il meurt des frais.
- C’est une porte à sens unique. On dépose avec, on ne retire jamais dessus.
Les casinos qui acceptent Paysafecard en France : notre sélection
Nous avons retenu cinq marques qui acceptent Paysafecard : trois opérateurs licenciés ANJ (les plus sûrs, mais paris sportifs, hippiques et poker uniquement) et deux casinos offshore avec de vrais slots (à vos risques, hors protection ANJ). Pour chacune, l’essentiel — et surtout les vrais plus et moins côté Paysafecard.
1. Betclic — le dépôt Paysafecard le plus rapide (licence ANJ)
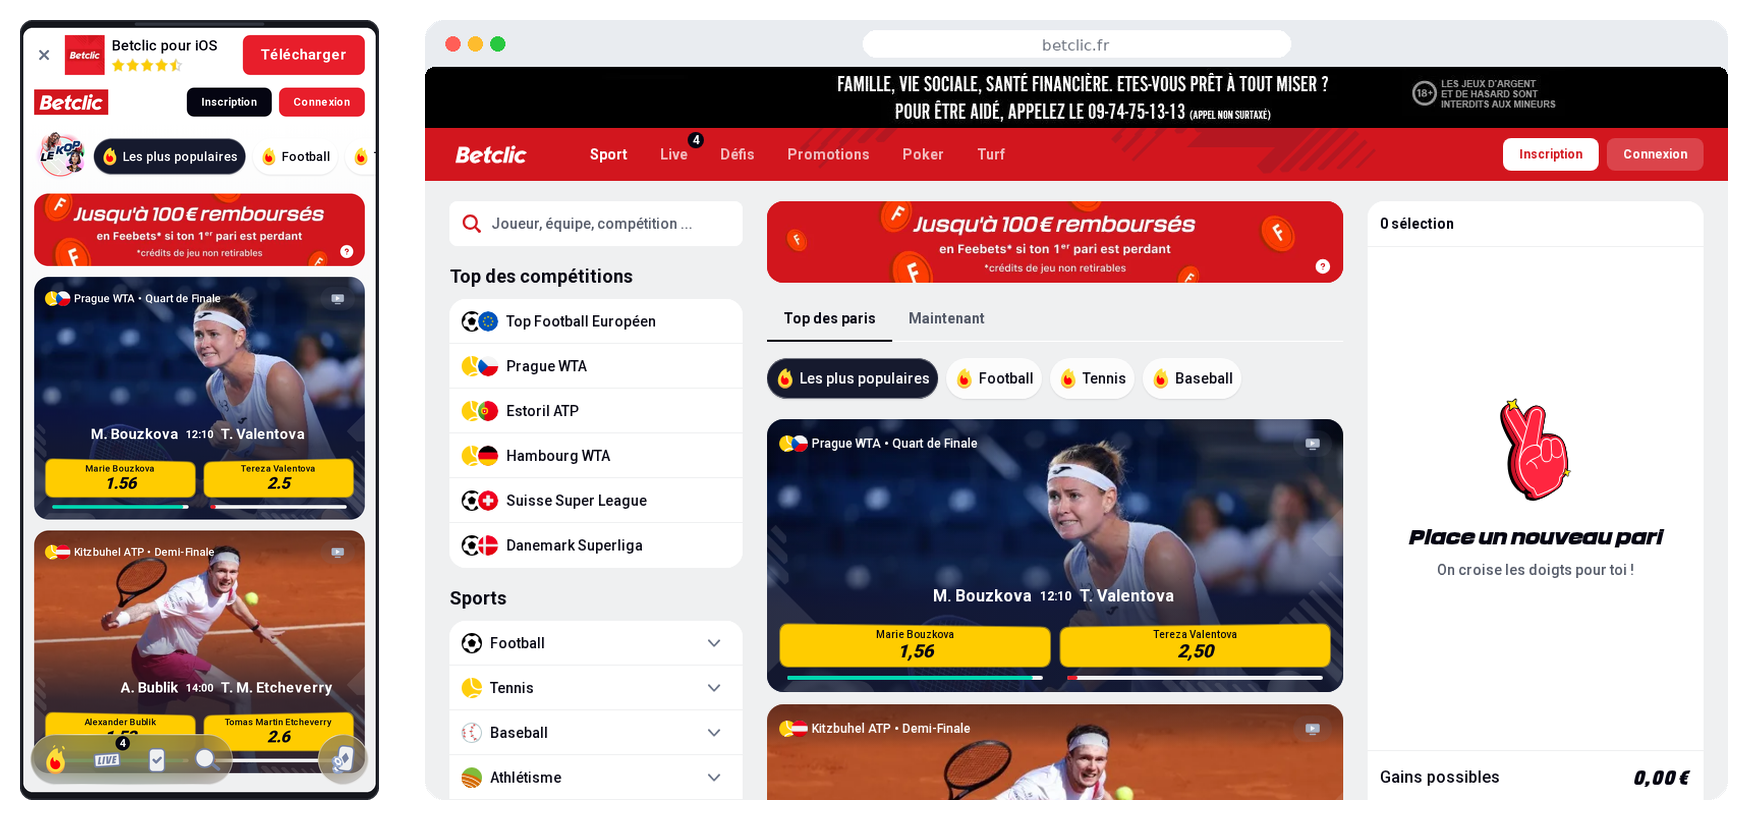
Opérateur licencié par l’ANJ (paris sportifs, hippiques, poker), Betclic est l’option la plus sûre pour déposer en Paysafecard depuis la France : cadre légal, crédit quasi instantané, dépôt dès 10 €. Rappel utile : sous licence ANJ, pas de machines à sous ni de roulette en argent réel.
Les plus avec Paysafecard
- Dépôt Paysafecard dès 10 €, crédité en quelques secondes
- Opérateur licencié ANJ : cadre légal et recours possible
- Dépôt en cash, sans coordonnées bancaires
Les moins avec Paysafecard
- Aucun retrait sur Paysafecard : virement ou carte obligatoire (+ KYC)
- Pas de jeux de casino / slots (ANJ = sport, hippique, poker)
- L’anonymat tombe au moment du retrait
2. Winamax — le meilleur pour les petits dépôts Paysafecard (licence ANJ)
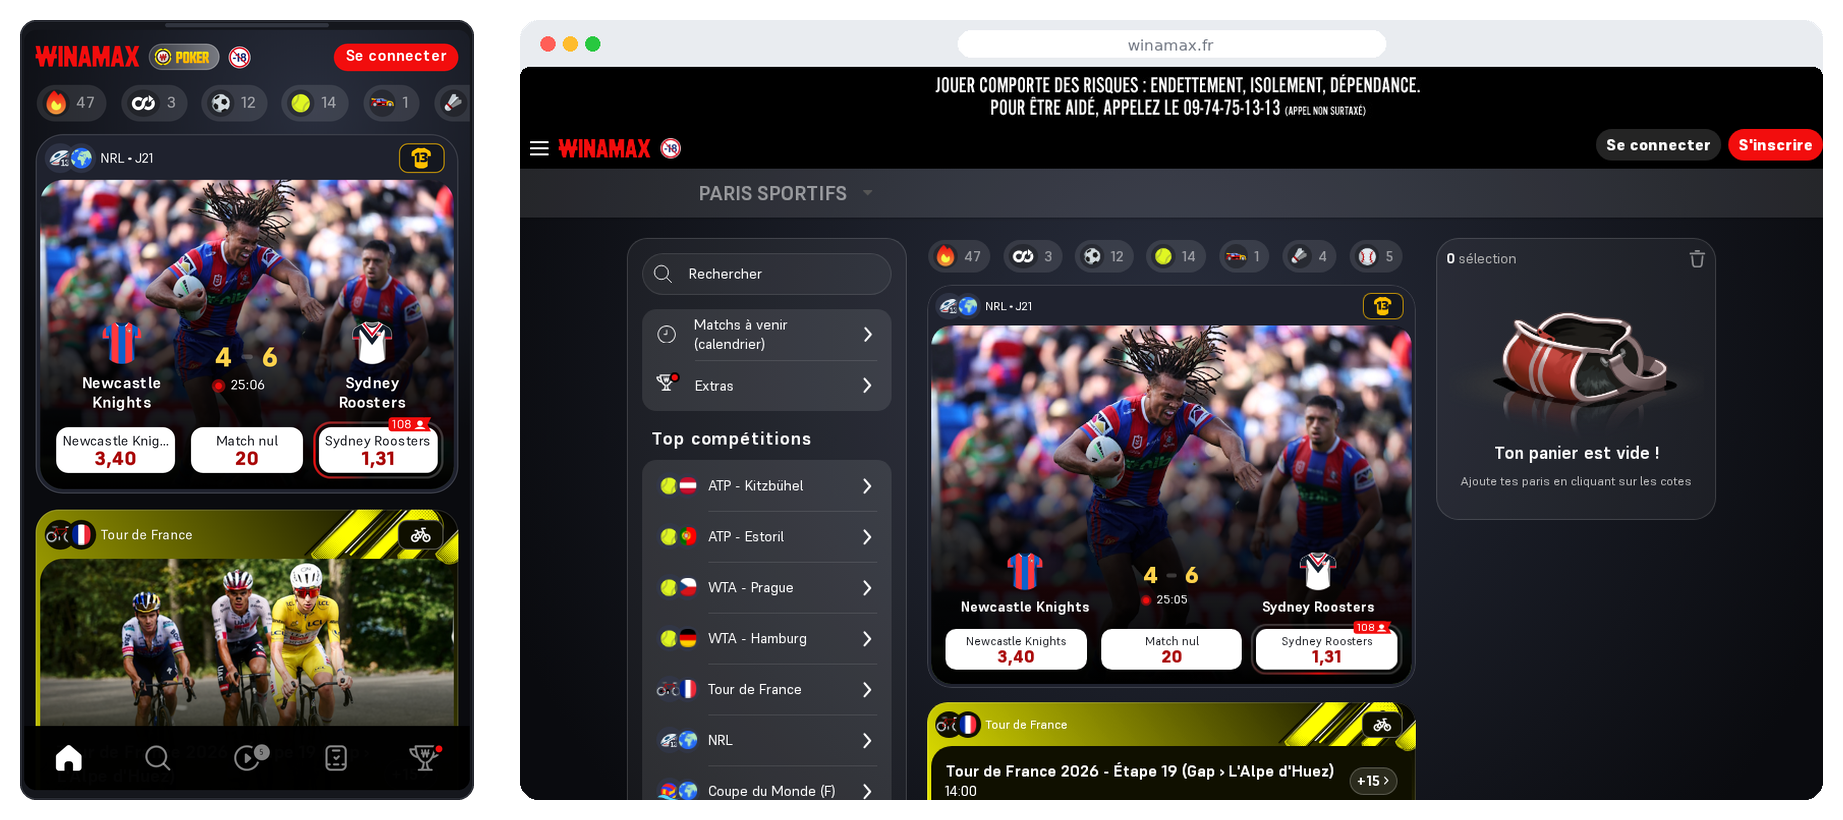
Winamax, licencié ANJ, réunit poker et paris et accepte Paysafecard dès 5 € — parfait pour tester une session sans engager gros. Comme tout site ANJ, il ne propose pas de casino en argent réel.
Les plus avec Paysafecard
- Dépôt Paysafecard dès 5 € : idéal petit budget
- Licence ANJ, poker + paris sur une seule plateforme
- Paiement en cash, sans carte bancaire
Les moins avec Paysafecard
- Retrait Paysafecard impossible (virement/carte + KYC)
- Pas de machines à sous ni roulette
- Vérification d’identité exigée pour encaisser
3. Unibet — le polyvalent qui accepte Paysafecard (licence ANJ)
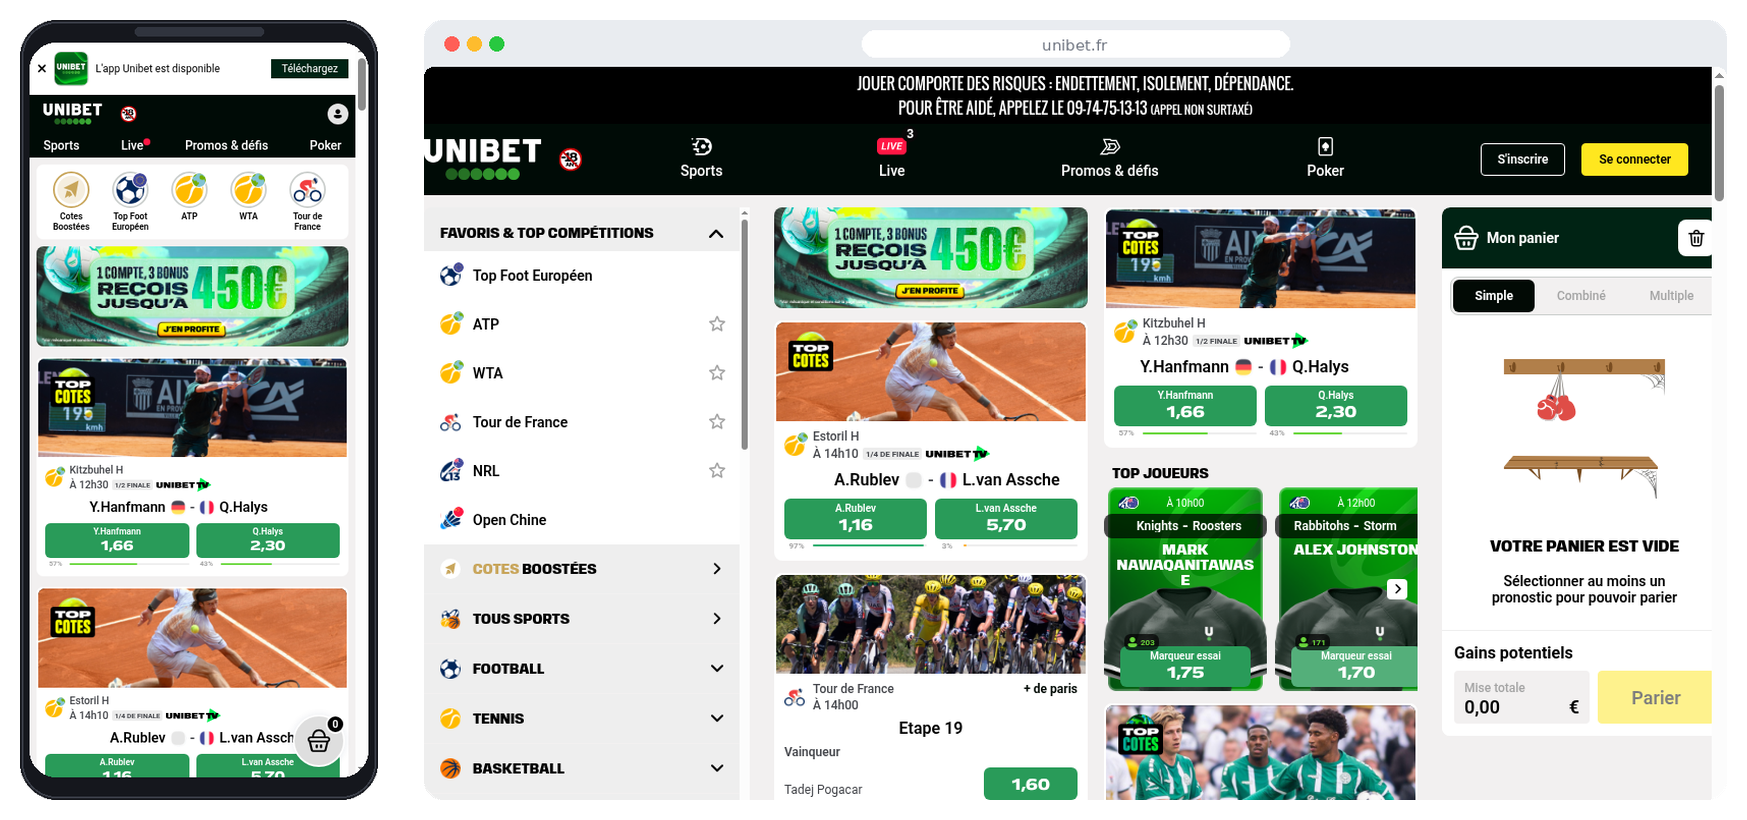
Unibet regroupe paris sportifs, hippiques et poker sous licence ANJ et accepte Paysafecard au dépôt. Solution complète et sûre côté légal, mais toujours sans casino en argent réel (interdit en France).
Les plus avec Paysafecard
- Paysafecard accepté au dépôt
- Plateforme polyvalente : sport, hippique, poker
- Licence ANJ : opérateur régulé en France
Les moins avec Paysafecard
- Retrait Paysafecard impossible
- Pas de slots ni de jeux de casino
- KYC obligatoire au premier retrait
4. MyStake — de vrais slots en Paysafecard, mais offshore (hors ANJ)
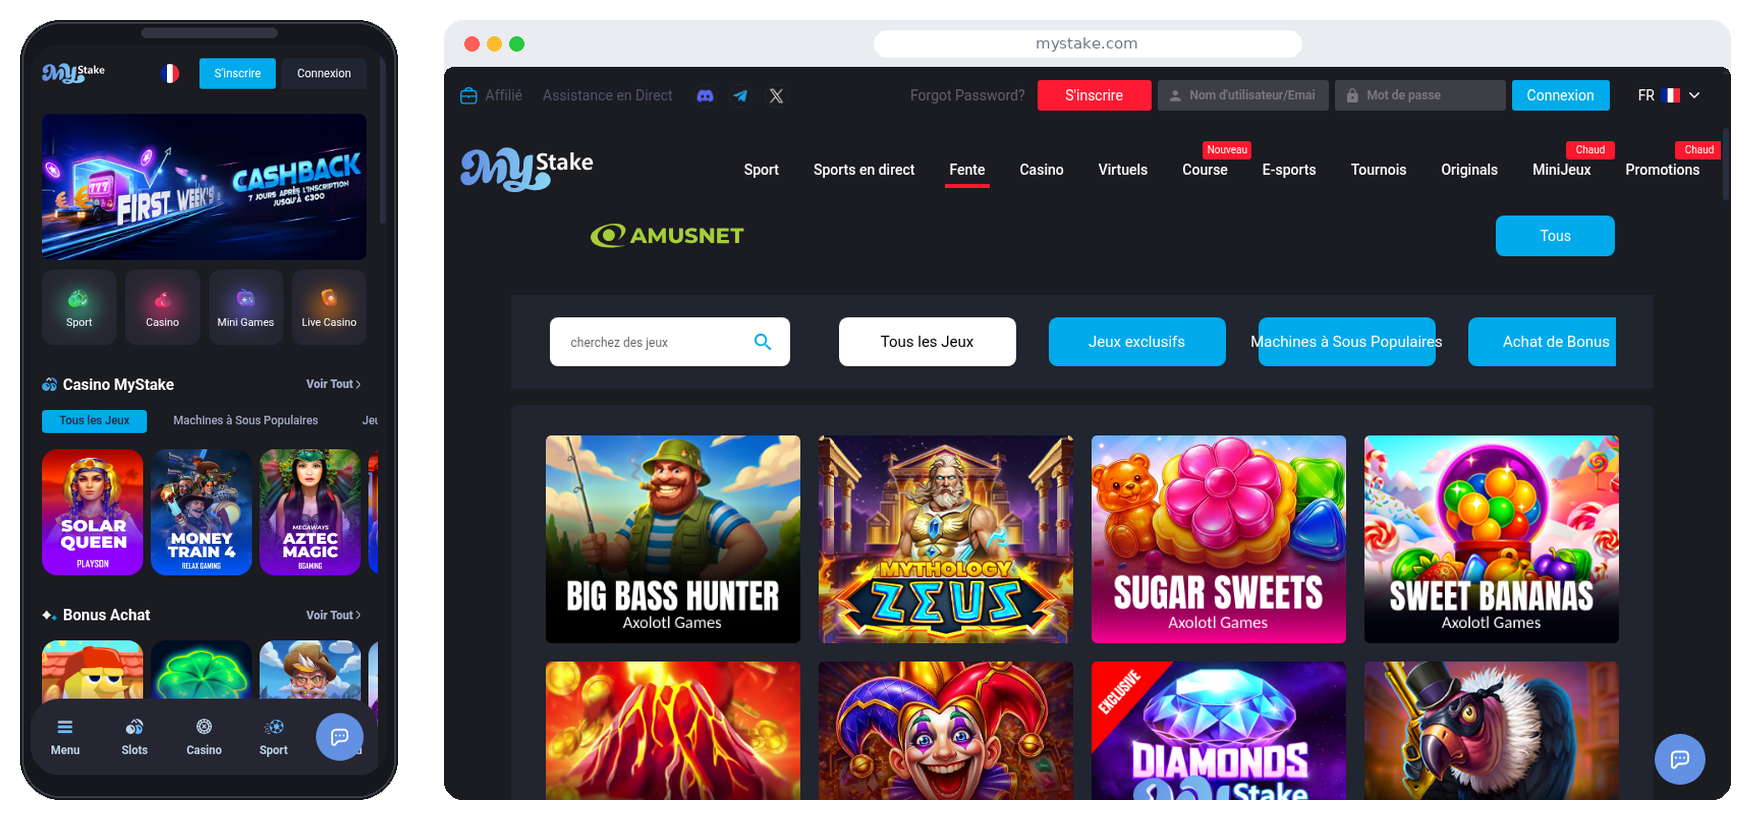
MyStake (opérateur Santeda International, depuis 2019) propose de vrais jeux de casino et des milliers de slots, et cite Paysafecard parmi ses méthodes de dépôt. Point crucial : c’est un site offshore, hors licence ANJ — aucun recours officiel en cas de litige.
Les plus avec Paysafecard
- De vrais jeux de casino et slots (catalogue large)
- Paysafecard cité parmi les méthodes de dépôt
- Multi-langue, cashier orienté dépôts rapides
Les moins avec Paysafecard
- Offshore, hors ANJ : zéro protection en cas de litige
- Conditions de mise (wager) souvent élevées (30–40x)
- Paysafecard au dépôt seulement ; acceptation à revérifier (elle change)
5. SpinAura — casino récent avec Paysafecard, offshore (hors ANJ)
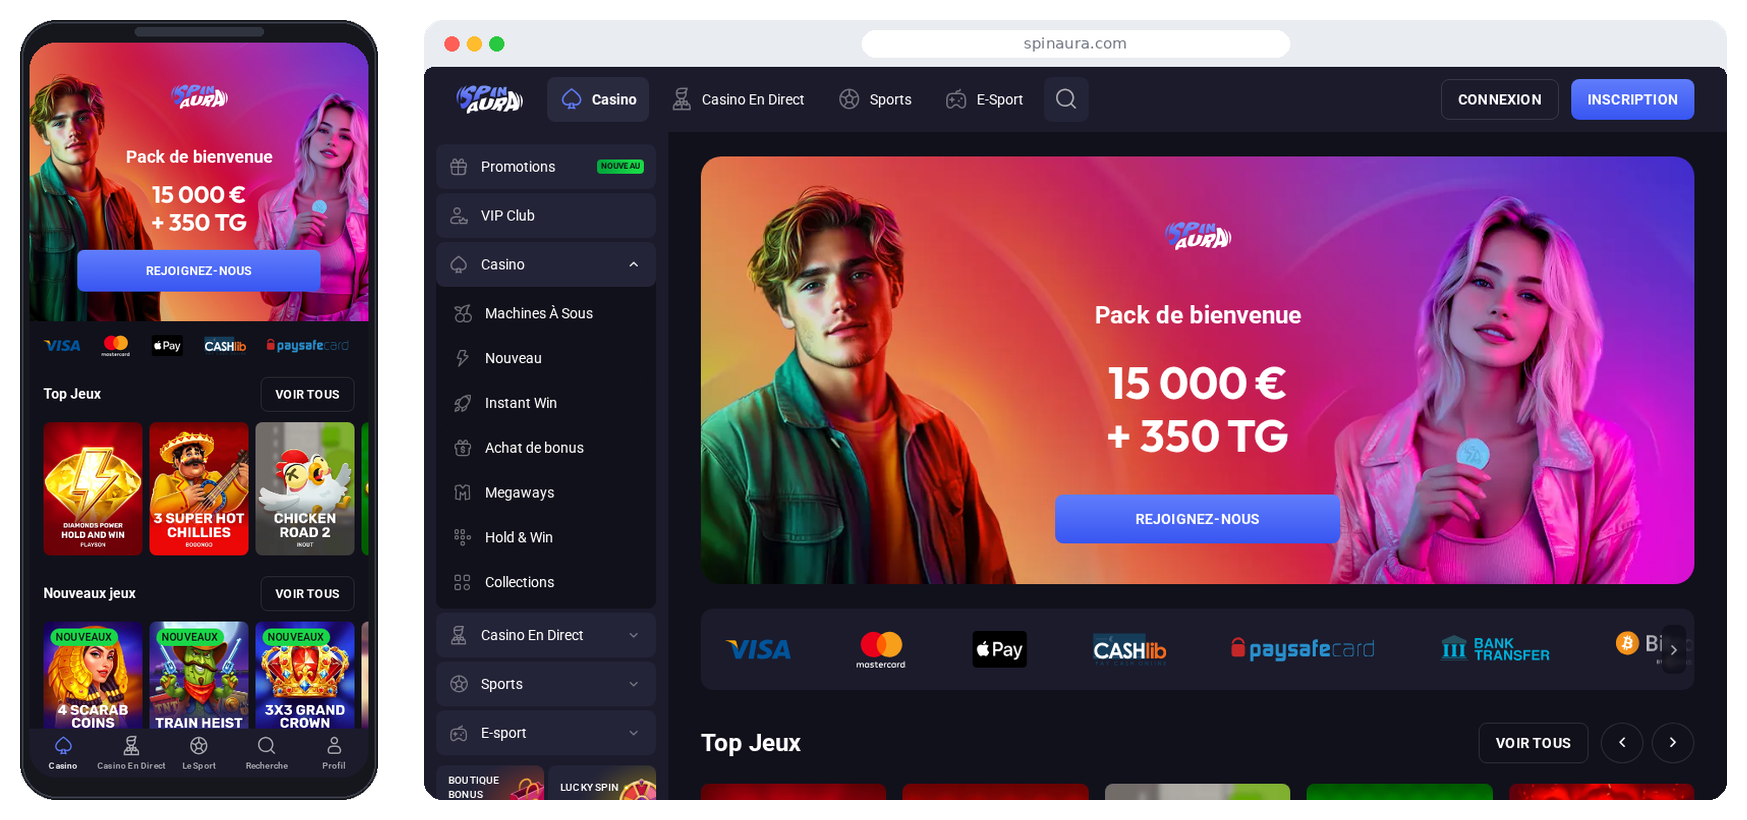
SpinAura est un casino en ligne récent, entièrement en français, qui affiche Paysafecard parmi ses moyens de paiement aux côtés de Visa, Mastercard, Apple Pay et CASHlib. On y trouve de vrais jeux de casino — machines à sous, casino en direct, sports et e-sport — mais c’est un site offshore, hors licence ANJ : aucun recours officiel en cas de litige.
Les plus avec Paysafecard
- Paysafecard affiché parmi les moyens de paiement du casino
- Vrais jeux : machines à sous, casino en direct, sports et e-sport
- Interface, promotions et support entièrement en français
Les moins avec Paysafecard
- Offshore, hors ANJ : zéro protection en cas de litige
- Opérateur récent : historique de paiement encore limité
- Paysafecard au dépôt seulement ; conditions à revérifier avant de déposer
L’anonymat s’arrête à 50 € — et ce n’est pas le casino qui le décide
Ce plafond de 50 € n’a été inventé ni par Paysafecard, ni par le casino : il vient de Bruxelles. La 5ᵉ directive européenne anti-blanchiment (AMLD5) plafonne à 50 € l’usage anonyme d’un prépayé pour un paiement en ligne ; au-delà, l’identification devient obligatoire. Votre coupon acheté au tabac s’arrête donc pile là.
| Statut Paysafecard | Plafond par paiement | Plafond global |
|---|---|---|
| Compte standard (non vérifié) | 50 € | 250 €/mois |
| Compte vérifié (Unlimited) | 50 € | jusqu’à 30 000 €/an |
Attention au piège que la plupart des affiliés entretiennent : il y a deux limites, pas une. Le plafond Paysafecard (technique, lié à l’anonymat) et le seuil KYC du casino (loi anti-blanchiment appliquée à l’opérateur) se ressemblent, mais ne se déclenchent ni au même endroit ni pour la même raison. Vécu à quelques jours d’écart : Alexandre (coupon de 100 € sur Winamax, 28/07/2024) et Pauline (120 € sur Betclic, 07/08/2024) — même mur, même message de limite à 50 €.
On ne retire JAMAIS ses gains sur une Paysafecard
Le coupon sert à déposer, un point c’est tout. Rien dans le système ne permet de « recharger » vos gains dessus : ce n’est pas un bug, c’est l’architecture même du produit prépayé. Le support de plusieurs plateformes le dit sans détour :
« Paysafecard is a pre-paid method, thus, withdrawal transactions are not supported. If this was your deposit method, you will be assisted through another payment method. »
Pour être payé, il faut donc ajouter un virement ou une carte — donc révéler votre IBAN et votre nom. Tout l’intérêt du dépôt discret s’évapore à la seconde où vous gagnez. (Seule vraie porte de sortie de l’écosystème : la carte myPaysafecard Mastercard, payante — voir plus bas.)
Le code « sans expiration » fond quand même — 3 €/mois
La mention « sans date d’expiration » est techniquement vraie, et pourtant votre coupon peut fondre jusqu’à zéro. Le piège n’est pas une date, c’est un compteur de frais qui tourne en silence. Vous avez 30 jours de grâce ; ensuite, ce qui reste immobile est rongé :
- Coupon inutilisé : 3 €/mois dès le 2ᵉ mois, jusqu’à un solde de 0,00 € (il ne devient jamais négatif).
- Compte myPaysafe inactif : 5 €/mois à partir du 13ᵉ mois.
Un coupon Paysafecard n’est pas une tirelire : achetez le montant que vous comptez réellement jouer, et videz le solde plutôt que de le laisser vieillir.
Récupérer son argent coûte 7,50 € et tue l’anonymat
Se faire rembourser un solde inutilisé, c’est :
- 7,50 € de frais fixes ;
- une copie de pièce d’identité ;
- un justificatif de domicile ;
- un IBAN/BIC ;
- jusqu’à 11 jours ouvrés de traitement.
Vous aviez choisi ce moyen pour ne pas donner vos coordonnées bancaires — et vous voilà à fournir pièce d’identité, adresse et RIB pour ravoir votre propre argent. Sur un petit reliquat, les 7,50 € en avalent une bonne part : c’est précisément pour ça qu’une partie de cet argent ne repart jamais chez le joueur.
Le piège du ticket de caisse
Le petit ticket que vous froissez et jetez en sortant du tabac peut valoir plusieurs centaines d’euros. On achète un coupon justement parce qu’on le croit anonyme — mais le jour d’un retrait, certains casinos retournent la logique contre vous : pas de reçu d’achat, pas d’argent.
Les cas remontés sur AskGamblers sont sans appel. Chez Bet-at-home, un compte est bloqué juste après le 4ᵉ retrait, le casino réclamant le reçu des coupons :
« Only paysafecards bought in legal selling places are allowed… Said places also provide copies of the receipts, should you no longer have them. »
Plainte restée non résolue. Chez BetVictor, c’est 410 € retenus (deux dépôts de 100 €), réouverture du compte conditionnée à la présentation du reçu — non résolu lui aussi. Le point commun : la demande tombe toujours au retrait, jamais au dépôt, souvent après plusieurs opérations sans accroc. Le temps qu’elle arrive, le ticket a fini à la poubelle.
Le réflexe qui change tout : gardez chaque ticket d’achat, date et heure lisibles. Une photo nette dans le téléphone suffit.
La « Paysafecard Junior » est bloquée pour le jeu — à vie
Toutes les Paysafecard ne se valent pas. Il existe une version « Junior », pensée pour les mineurs, que l’éditeur a techniquement verrouillée pour l’ensemble des sites de jeu — un blocage permanent, pas un plafond qu’on contourne. Le PDG de paysafecard le disait déjà en 2010 : « Seules les cartes prépayées paysafecard classic peuvent être utilisées sur le site de jeux… la carte Junior… est techniquement bloquée. » En mars 2025, un joueur le vivait encore sur Betclic : « Paiement par junior paysafecard sur betclic impossible. »
Le vrai risque : le buraliste peut vous vendre une Junior par erreur, sans alerte à la caisse — vous ne le découvrez qu’au refus, le PIN déjà tapé. Exigez une « classic » au comptoir. En cas d’erreur, l’argent chargé sur la Junior ne pourra jamais servir au jeu.
« Jusqu’à 10 codes » en théorie, souvent moins à la caisse
Paysafecard autorise le cumul de 10 codes PIN dans un même paiement — mais ce n’est pas Paysafecard qui décide combien votre caisse acceptera, c’est le marchand. Et sa limite descend souvent sous dix : certaines n’en tolèrent que cinq, d’autres refusent tout cumul. Résultat : un dépôt de 300–500 € fractionné en plusieurs coupons peut être refusé au moment de payer, coupons déjà en main.
Avant d’acheter cinq cartes au tabac : vérifiez la limite de cumul acceptée là où vous comptez déposer.
Paysafecard peut geler VOS gains — sans que le casino y soit pour rien
Quand un retrait coince, le casino n’est pas toujours le coupable : Paysafe lui-même peut geler un solde « pour raison de sécurité », sans explication. Ça arrive surtout quand l’argent vient d’un site non licencié — à ses yeux, ces fonds sont « toxiques », peu importe que vous les ayez gagnés honnêtement (un cas remonté : 300 € et plus gelés). Un cas français du 17–18 août 2025 le résume : 50 € bloqués « pour raison de sécurité », impossibles à créditer sur Winamax. Et quand Paysafe passe un solde en vérification, comptez en semaines, pas en jours.
⚠️ Conseil d’une victime : un code bloqué ne se rachète jamais dans la foulée — le second se perd exactement comme le premier. On traite d’abord avec le support, on ne remet pas un centime tant que le solde n’est pas clarifié.
Zéro recours — le chargeback n’existe pas
Avec une carte bancaire, il reste toujours une corde de rappel : le chargeback, cette rétrofacturation qui permet de demander à sa banque d’annuler une transaction. Avec Paysafecard, cette corde n’existe pas — le prépayé ne supporte aucun litige bancaire, le paiement est final.
Traduisez ça en scénario : vous déposez sur un casino offshore, vous gagnez, le casino traîne sur le KYC ou ferme le compte. Avec une carte, vous auriez une piste ; avec Paysafecard, il n’existe aucun moyen bancaire de récupérer l’argent — parti au moment exact où le code a été saisi. C’est d’ailleurs ce que les arnaqueurs adorent (mêmes coupons exigés sur Leboncoin : argent parti, produit jamais reçu).
Carte bancaire = chargeback possible. Paysafecard = zéro recours. Le prépayé déplace 100 % du risque de non-paiement sur vos épaules : n’y mettez jamais une somme que vous n’êtes pas prêt à voir disparaître.
En France, le casino en ligne est illégal — pour TOUT le monde
Quand vous tapez « casino Paysafecard » en France, le problème n’est pas votre moyen de paiement : c’est le produit lui-même.
Ce que l’ANJ autorise (et interdit)
L’ANJ ne délivre des agréments que pour trois univers : paris sportifs, paris hippiques et poker. Machines à sous, roulette, blackjack en argent réel en ligne ne sont autorisés pour aucun opérateur, grandes marques comprises. La formulation officielle ne laisse aucun doute : « Les casinos en ligne… ne sont pas autorisés en France. » Tout site qui vous propose des jeux de casino en argent réel s’adresse donc aux Français depuis l’offshore, sans licence française.
En cas de litige, personne pour vous
Gain bloqué, compte fermé, bonus dont les règles changent ? « L’ANJ et le médiateur des jeux ne sont pas compétents » sur ces opérateurs. Votre seul recours : un signalement DGCCRF via signal.conso.gouv.fr — qui documente l’abus mais ne garantit aucun remboursement.
Et ce n’est pas un épouvantail : une étude PwC pour l’ANJ (2023) estime que 3 à 4 millions de Français ont déjà joué sur des sites illégaux, dont 79 % des revenus proviennent de joueurs au comportement problématique. C’est le décor réel de tout « casino Paysafecard » côté français.
La liste noire de l’ANJ ne prouve rien
« Vérifiez le casino sur la liste noire de l’ANJ » : faux réflexe. L’ANJ écrit elle-même que sa liste est « non exhaustive » et mise à jour en continu — un site peut n’y figurer nulle part simplement parce qu’elle ne l’a pas encore attrapé. Notre cerveau lit « absent de la liste noire » et traduit « donc autorisé » : c’est exactement le raisonnement sur lequel comptent les sites illégaux.
Les chiffres racontent la course : 506 décisions de blocage sur 2 365 URL depuis mars 2022 — des milliers de miroirs et redirections pour un nombre bien plus restreint d’opérateurs réels. Un site fermé rouvre sous une autre adresse dès le lendemain.
Le bon réflexe s’inverse : ne cherchez pas si un casino est absent de la liste noire, vérifiez s’il est présent sur la liste blanche des opérateurs agréés ANJ. C’est le seul document fini où présence et absence veulent dire quelque chose.
L’impôt caché de 13,7 % que l’offshore n’encaisse pas pour vous
Quand vous gagnez plus de 1 500 € sur un casino licencié en France, l’opérateur prélève 13,7 % directement à la source (article L136-7-1 du Code de la sécurité sociale, en vigueur depuis le 1ᵉʳ juillet 2025) : vous n’avez rien à déclarer, la somme arrive déjà nette. Désagréable, mais propre — le dossier est clos. Pour un joueur régulier, l’administration peut même requalifier les gains en BNC, imposés au barème + 17,2 % de prélèvements sociaux.
Le point qu’aucun site affilié ne creuse : un opérateur offshore n’a aucun lien fiscal avec la France, il ne prélève donc rien. Le gain vous arrive « brut », entier — et ce 13,7 % non retenu ne s’est pas évaporé : en toute logique, c’est à vous de le déclarer. Le gain « plus gros » côté offshore n’est souvent qu’un gain dont la facture fiscale n’a pas encore été présentée.
L’auto-exclusion ne vous protège pas là où Paysafecard opère
Deux dispositifs, qu’on confond en permanence. L’auto-exclusion ne vaut que chez un seul opérateur : vous vous fermez chez lui, le voisin n’en sait rien. L’interdiction volontaire de jeux (registre national, 3 ans minimum) est autrement sérieuse — elle couvre d’un coup tous les opérateurs licenciés ANJ. Sauf qu’elle s’arrête net à la frontière de la licence : le registre ne couvre aucun site offshore, or ce sont justement eux qui acceptent Paysafecard. La protection la plus solide de l’État est donc aveugle exactement là où vous déposez votre coupon.
Le cas Carlo (2015) le montre : interdit bancaire, plus de carte, il paie via Paysafecard puis demande à un casino de bloquer ses dépôts — refusé. Le coupon devient l’outil exact qui contourne la limite qu’il s’était imposée.
📞 Si le contrôle vous échappe, ne comptez pas sur le site : Joueurs Info Service, 09 74 75 13 13 (gratuit, anonyme).
« Sans commission »… jusqu’au moment de sortir l’argent
Le dépôt est bien gratuit : vous entrez votre code, pas un centime ne part en frais. Le problème n’est jamais l’entrée, c’est la sortie. Comme un casino ne peut pas rembourser sur un coupon, la seule vraie porte de sortie est la carte myPaysafecard Mastercard — et là, la note grimpe :
| Poste | Frais |
|---|---|
| Dépôt par coupon | 0 € |
| Commande de la carte Mastercard | 9,90 €/an |
| Recharge de la carte | 4 % |
| Retrait au DAB | 3 % (min. 3,50 €) |
| Conversion de devise | 2 % |
Faites le calcul à voix haute : sortir 20 € au distributeur vous coûte quand même 3,50 €, soit près de 18 %. Et la carte a des plafonds serrés (solde max 5 000 €, 1 000 €/transaction, 400 €/jour au DAB) : sur un gros gain, plusieurs passages au DAB, donc le minimum de 3,50 € qui retombe à chaque fois. Le « sans frais » ne vaut que pour le dépôt — jamais pour la sortie.